07.10.2026

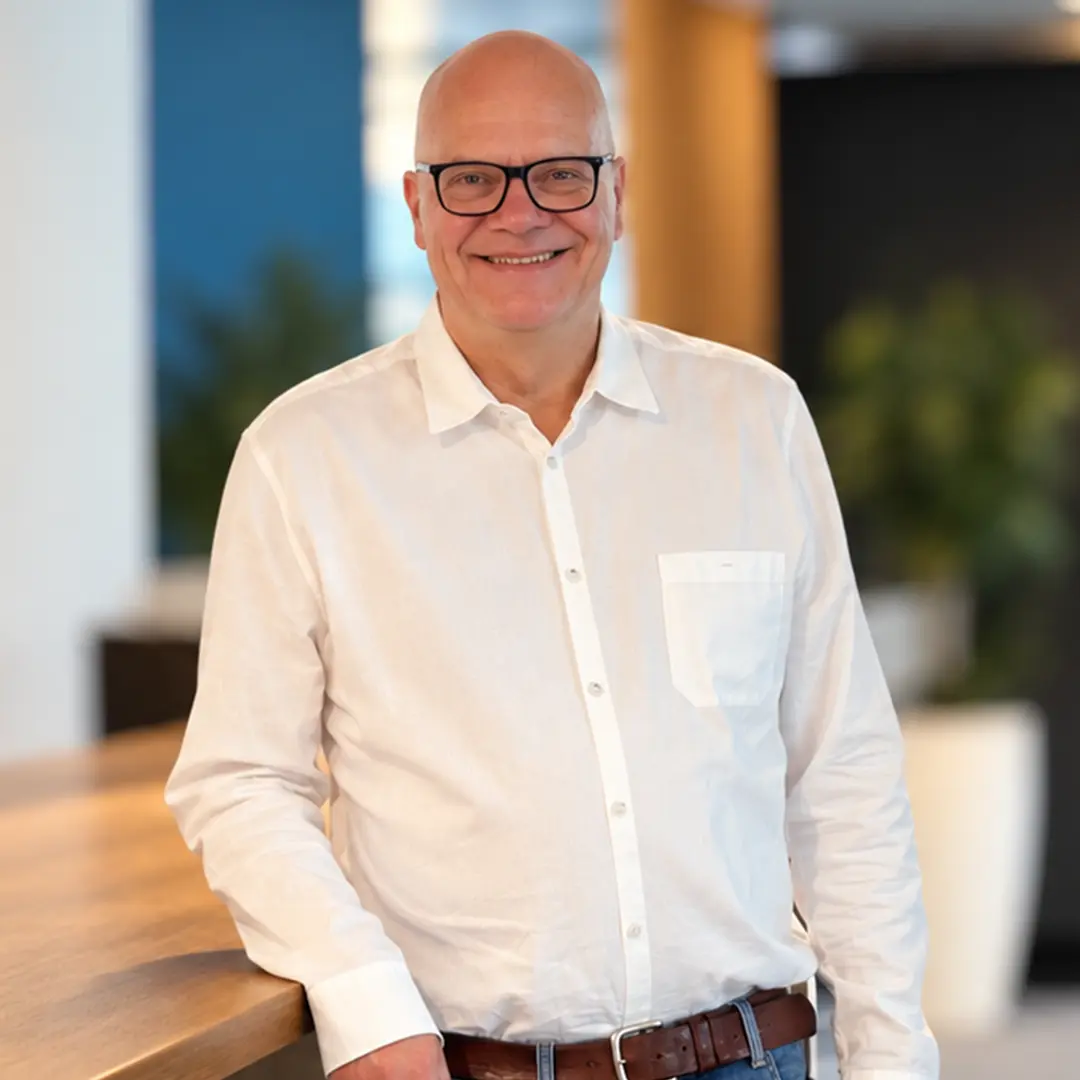
Interview mit Burkhard Oppenberg

Was müssen Versicherer jetzt tun, um beim Altersvorsorgedepot zu punkten?

Das Altersvorsorgedepot bringt neue Dynamik in den deutschen Vorsorgemarkt und erhöht den Wettbewerbsdruck. Burkhard Oppenberg, ehemaliger CIO der Gothaer Versicherung und Verwaltungsratsmitglied von BSI Software, ordnet ein, warum Banken und Broker aktuell noch im Vorteil sind und was Versicherer jetzt tun müssen, um auch künftig wettbewerbsfähig zu bleiben.

Zwei Miniaturfiguren eines älteren Paares stehen auf einem Münzstapel. Rote Leitern verbinden mehrere unterschiedlich hohe Münzstapel und symbolisieren den langfristigen Vermögensaufbau für die Altersvorsorge. Das Titelbild illustriert ein Interview mit BSI Software Vorstandsmitglied Burkhard Oppenberg über die Chancen des Altersvorsorgedepots für Versicherer. Zwei Miniaturfiguren eines älteren Paares stehen auf einem Münzstapel. Rote Leitern verbinden mehrere unterschiedlich hohe Münzstapel und symbolisieren den langfristigen Vermögensaufbau für die Altersvorsorge. Das Titelbild illustriert ein Interview mit BSI Software Vorstandsmitglied Burkhard Oppenberg über die Chancen des Altersvorsorgedepots für Versicherer.

«Burkhard, wenn du auf das Altersvorsorgedepot blickst: Ist das aus deiner Sicht vor allem ein neues Angebot im Vorsorgemarkt – oder verändert es die Spielregeln für Versicherer?»

Das Altersvorsorgedepot verändert die Spielregeln sicherlich im Lebens- und Rentenversicherungsbereich. Banken, Broker und Fond-Gesellschaften werden als Wettbewerber eine deutlich grössere Rolle spielen als noch bei der Riester-Rente. 

«Wo siehst du den grössten Unterschied zwischen Versicherern und Banken?»

Technologisch gesehen haben die Banken und Broker mit dem neuen Produkt einen massiven Wettbewerbsvorteil gegenüber den Versicherern. Sie verfügen bereits über die Plattformen für die Depots und über etablierte Strukturen. Sowohl bei der Digitalisierung der Abschlussstrecke als auch bei der Skalierbarkeit sind sie damit klar im Vorteil. 


Eine produktseitige Differenzierung, die ich bei Versicherern sehe – also das, was sie besser beziehungsweise anders können als die Banken –, ist die Absicherung des klassischen Langlebigkeitsrisikos. Genau das können Banken mit diesem Produkt nicht leisten. Wenn beispielsweise mit 85 Jahren das Altersvorsorgedepot aufgebraucht ist und man länger lebt, kann es im neuen Modell passieren, dass irgendwann keine Rente mehr ausgezahlt wird. Ein Versicherer kann da eine lebenslange Rentenzahlung garantieren. Und genau darin liegt eine der Kernfunktionen von Versicherung: das Langlebigkeitsrisiko abzusichern. Wenn Versicherer diesen Punkt stärker herausarbeiten – gerade weil viele Menschen ihre eigene Lebenserwartung deutlich unterschätzen – können sie daraus auch auf Produktseite einen Wettbewerbsvorteil generieren.

«Das Altersvorsorgedepot startet am 1. Januar 2027. Was müssen Versicherer aus deiner Sicht jetzt haben, um nicht ins Hintertreffen zu geraten?»

Ich kann mich erinnern, dass ich bereits im Frühjahr mit Brokern gesprochen habe. Einige waren damals schon in der Umsetzung, obwohl die regulatorischen Rahmenbedingungen noch nicht vollständig geklärt waren. Bei vielen Versicherern dagegen wurde das Produkt zu diesem Zeitpunkt noch diskutiert, konkrete Umsetzungen gab es kaum.


Viele Versicherer, die ich kenne, sind relativ spät gestartet und stehen heute unter erheblichem Zeitdruck. Die meisten werden es vermutlich schaffen, ein Produkt für den Endkunden bereitzustellen. Schwieriger dürfte es jedoch bei der durchgängigen Digitalisierung der Abschlussstrecke werden. Das könnte dazu führen, dass zunächst das Produkt an den Markt gebracht und erst im nächsten Schritt in die Automatisierung der dahinterliegenden Prozesse investiert wird. Damit entsteht nicht nur ein operatives Problem, sondern auch ein erhebliches Kostenthema.


Gleichzeitig werden sich mit dem neuen Produkt voraussichtlich nicht mehr die Provisionen erzielen lassen, wie es in der Vergangenheit etwa bei Riester der Fall war. Die hohen Vertriebskosten waren dort neben der staatlich bedingten Komplexität – etwa durch das Zulagensystem – schliesslich einer der zentralen Kritikpunkte.

Burkhard Oppenberg, BSI Software

«Hohe Provisionen belasten die Profitabilität der Versicherer, während digital aufgestellte Broker mit deutlich niedrigeren Kosten und höherer Skalierbarkeit in den Markt gehen.»

Burkhard Oppenberg

Verwaltungsrat, BSI Software

Versicherer werden das Produkt, ähnlich wie klassische Lebens- und Rentenversicherungen, überwiegend über den Aussendienst und zum Teil auch über die Bankfilialen verkaufen. Dabei stehen sie vor einem doppelten Problem. Auf der einen Seite werden sie weiterhin eine attraktive Provisionierung für den Aussendienst bieten müssen, was die Profitabilität des Produktes deutlich belastet. Gleichzeitig haben sie ein Skalierungsproblem. Den hohen Automatisierungsgrad, mit dem Broker von Anfang an auftreten werden, können sie in dieser Form kaum erreichen.


Es ist zu vermuten, dass Versicherer das Produkt subventionieren müssen. Denn sie laufen sonst Gefahr, über dieses Einstiegsprodukt der Broker nicht nur die Kunden in diesem konkreten Produkt zu verlieren. Die Broker können die gewonnene Kundenbeziehung nutzen, um weitere Anlageprodukte zu verkaufen – digital und mit sehr niedrigen Kostenquoten. Damit könnten sie die Versicherer sukzessive auch in deren klassischem Lebens- und Rentenversicherungsgeschäft noch stärker verdrängen.


Versicherer müssen sich im Grunde darauf konzentrieren, wo ihre Stärken liegen und wie sie diese klassischen Stärken noch konsequenter ausspielen können. Auf Produktebene ist das, wie bereits erwähnt, vor allem das Thema Langlebigkeitsrisiko. Das ist eine ihrer zentralen Stärken. Sie wird heute zum Teil bereits herausgestellt, muss aus meiner Sicht aber noch deutlich prominenter werden.

Burkhard Oppenberg, BSI Software

«Versicherer müssen ihre klassischen Stärken jetzt konsequenter ausspielen: das Langlebigkeitsrisiko auf Produktebene und die persönliche Beratung bei Rente und Ruhestandsplanung.»

Burkhard Oppenberg

Verwaltungsrat, BSI Software

Die zweite grosse Stärke liegt in der persönlichen Beratung. Gerade beim Thema Rente und bei der Frage, wie viel Rente man im Ruhestand überhaupt benötigt, braucht es einen ganzheitlicheren Beratungsansatz. Denn diese Produkte allein werden die Rentenlücke in der Regel nicht schliessen. Hier wird auch die bAV in Zukunft wichtiger werden – wie heute schon in der Schweiz mit der Säule 2 oder in den Niederlanden.


Beratung im Kontext von Rente und Ruhestandsplanung bleibt deshalb sehr wichtig. Versicherer, die es schaffen, diese Stärke über die Ausschliesslichkeit wirklich gut auszuspielen, haben aus meiner Sicht weiterhin die Chance, in diesem Kontext auch über das einzelne Produkt hinaus weitere Produkte zu vertreiben.

«Was müssen Versicherer aus deiner Sicht richtig machen, damit aus einem Vorsorgeprodukt eine langfristige Kundenbeziehung entsteht?»

Heute endet die Beziehung bei vielen Versicherern faktisch mit dem Produktabschluss. Man schliesst eine Rentenversicherung ab und hört danach oft jahrelang nichts mehr vom Anbieter – bis zur Auszahlung. Genau hier liegt eine grosse Chance. Versicherer müssen den Anspruch einlösen, Kunden langfristig zu begleiten und stärker in die ganzheitliche Ruhestandsplanung einzusteigen – das ganze Berufsleben. Denn viele Menschen wissen kaum, wie ihre finanzielle Situation im Ruhestand tatsächlich aussehen wird. Wer diese Lücke mit guter Beratung besetzt, kann aus einem einzelnen Vorsorgeprodukt eine aktive langfristige Kundenbeziehung entwickeln und im Kontext der Ruhestandsplanung auch weitere relevante Produkte anbieten. In der Praxis sehe ich allerdings noch zu selten, dass Versicherer das wirklich konsequent umsetzen.

«Welche Rolle werden Daten, Personalisierung und AI künftig in der privaten Altersvorsorge spielen?»

Technologie wird zu einer zentralen Voraussetzung für eine dauerhafte Wettbewerbsfähigkeit. Altersvorsorgeprodukte sind Massenprodukte. Versicherer müssen sie deshalb deutlich stärker automatisieren – vom Produkt und der Anlage über mögliche Fondswechsel bis hin zur direkten digitalen Endkundenschnittstelle. Andernfalls werden sie gegenüber hochautomatisierten Brokern langfristig auch auf der Kostenseite kaum bestehen können.


Gleichzeitig muss AI stärker im Vertrieb ankommen. Heute liegt der Schwerpunkt noch häufig auf Effizienz im Betrieb. Das Potenzial in der Beratung wird dagegen erst wenig genutzt. AI kann beispielsweise im Endkundengespräch unterstützen, Informationen mitprotokollieren oder direkt passende Angebote vorbereiten – Funktionen, die mit der BSI Customer Suite schon heute durch den Einsatz agentenbasierter AI möglich sind.


Gerade die persönliche Beratung über eigene Agenturen kann für Versicherer ein Wettbewerbsvorteil bleiben – allerdings nur, wenn auch die technologische Basis stimmt. Viele bestehende Agentur- und Bestandssysteme sind dafür noch nicht ausgelegt. Hier sind weiterhin erhebliche Investitionen in Automatisierung, moderne Systeme und AI-Unterstützung notwendig.

Burkhard Oppenberg, BSI Software

«Wer Beratung mit Daten und AI verbindet, macht aus einer traditionellen Stärke einen neuen Wettbewerbsvorteil.»

Burkhard Oppenberg

Verwaltungsrat, BSI Software

Das Ziel sollte dabei nicht sein, mit AI lediglich schneller einen Abschluss zu erzeugen. Technologie muss dazu beitragen, die Beratung zu verbessern und eine langfristige Kundenbeziehung über den Abschluss hinaus zu ermöglichen.

«Wenn du deine CIO Brille heute aufsetzen würdest: Welche drei Themen würdest du jetzt auf die Agenda von Versicherern setzen, damit sie in fünf Jahren noch erfolgreich sind?»

Erstens: Die konsequente Erneuerung der IT-Landschaft. Wir kommen in eine Phase, in der sich der Spreu vom Weizen trennen wird. Viele Versicherer hängen zum Beispiel bei der Modernisierung ihrer Bestands- und Querschnittssysteme oder im Datenhaushalt weit zurück, weil in den vergangenen Jahrzehnten zu wenig in die IT investiert wurde. Sie werden deshalb zunehmend Schwierigkeiten haben, mit dem Markt Schritt zu halten. Das bedeutet nicht, dass sie sofort verschwinden – viele verfügen über grosse Bestände und haben als Versicherungsvereine auf Gegenseitigkeit (VVaG) andere Profitabilitätsanforderungen. Aber ich gehe davon aus, dass es die heute rund 350  Versicherer in Deutschland unter BAFIN Aufsicht, künftig nicht mehr alle geben wird und sich der Markt weiter konsolidiert.


Zweitens: Datenhaushalt und Digitalisierung konsequent weiterentwickeln. Dazu gehören der systematische Aufbau eines modernen Datenhaushalts ebenso wie die Digitalisierung der gesamten Vertriebsstrecke – im Maklerkanal, in der Ausschliesslichkeitsorganisation und an der direkten Endkundenschnittstelle. Diese Themen bleiben für mich zentrale Voraussetzungen für Zukunftsfähigkeit.


Drittens: AI gezielt als Beschleuniger einsetzen. AI wird die strukturellen Probleme nicht einfach lösen, kann aber die Modernisierung erheblich unterstützen – etwa bei der Ablösung von Legacy-Systemen. Wer das gut macht, kann heute schon schneller, qualitativ besser und kostengünstiger modernisieren. Diese Möglichkeiten sehe ich im Markt allerdings noch längst nicht in der Breite in der Nutzung.


Über allem steht deshalb das Thema Geschwindigkeit. Bei vielen Versicherern wird noch zu wenig investiert, die Umsetzung dauert zu lange und diese Themen erhalten zu wenig Priorität. Es gibt prominente Ausnahmen, aber für einen grossen Teil des Marktes gilt: Das Tempo muss deutlich steigen.
Über Burkhard Oppenberg

Burkhard Oppenberg verfügt über langjährige Erfahrung in der IT- und Finanzbranche. Nach seinem Studium der Informatik und Betriebswirtschaftslehre war er über 20 Jahre in der Banken-IT tätig, darunter 10 Jahre als Chief Information Officer (CIO) der DZ BANK. Anschliessend arbeitete er sechs Jahre als Partner bei den Unternehmensberatungen Roland Berger und Oliver Wyman. Zuletzt verantwortete er neun Jahre als CIO die IT der Gothaer Versicherung. Burkhard Oppenberg bringt umfassendes Fachwissen in den Bereichen Digitalisierung, IT-Strategie und Transformation mit. Seit Januar 2025 ist er im Verwaltungsrat von BSI Software sowie im Aufsichtsrat der Nürnberger Versicherung.

api/blog

Weitere Blogbeiträge

##title##

##description##
##tag#tags## ##date#DD.MM.YYYY#date##
Zwei stilisierte Figuren reichen sich die Hand – Symbol für persönliche Kontaktaufnahme über die Website von BSI Software, partnerschaftliche Kommunikation und gelebte Kundennähe.

Sprich einfach mit uns

Wir sind jederzeit und sehr gern für dich da.